 鲜花( 61)  鸡蛋( 0)
|
不少华人最近都听到一则消息:从2026年1月1日起,跨境汇款将同时受到美国与中国两地的新规影响,有人将其形容为“汇款双重打击”,让跨境资金往来再度成为华人圈的焦点话题。 \! u: H1 |5 w* g# C) S
3 G$ T9 l0 a! T
对许多长期生活在美国、或在国内仍有家庭责任的人来说,美中之间汇款本就是一项绕不开的日常事务——给父母寄生活费、支付学费、买房、投资、赡养家人……任何细微的政策调整,都会直接影响到无数家庭的实际支出与操作方式。
( y4 P' W0 Y+ H7 ?3 T) ]1 M
) n& f0 Y& }! w9 [: D
N6 X# J4 U2 O; Y% c2 a( o w美国$ {' U" Y0 S' T( R1 E$ g
, C$ R0 p/ p, Y0 O+ Z2 Y' W
) T3 g- o: @' h! R" u美国国会在2025年通过的《大而美法案》中包含了一项新的税收规定,从2026 年1月1日起,美国对一些跨境个人汇款征收1%的“汇款税”(remittance tax)。这项规定的核心细节如下:- L1 c8 [4 y4 ^0 u3 {# T
征税范围与方式2 m* B X$ o- I. n
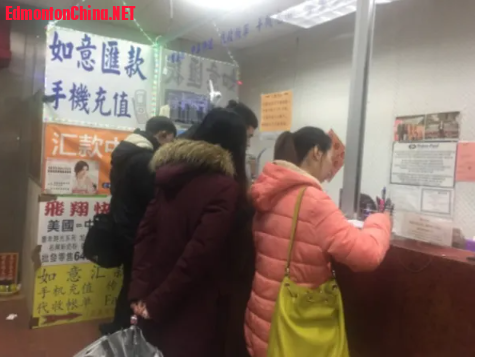
* \! q6 y6 I2 i! Z只对使用现金、汇票(Money Orders)、银行本票(Cashier’s Checks)等实物形式汇款到境外的个人资金征收 1% 税费。. G' X3 w' x! W% W8 C9 M
" J n7 u- Q8 R6 ~( g
汇款机构(如银行、便利店汇款柜台、Western Union、MoneyGram 等)将在执行汇款时直接从汇出金额中扣除该税款并代为上缴美国财政部。/ y7 B5 D% |+ [5 R& h S" M
' `6 p6 A( l- f- M
无论是美国公民、绿卡持有者、临时签证持有者还是其他身份,只要使用上述方式汇款都纳入征税范围。6 ?# L3 {! q/ H( G% ^8 @. D- \ j2 c
" m; {) i5 @, L& Z( [% H
& Y6 \' A! z$ I. D+ _ w, w
4 J6 i. T X& B" c+ f0 N! e+ B哪些方式不涉及该税?1 j! Q- ^- W/ r( u5 _
8 I$ h V0 v$ y8 h) o
利用银行账户进行网上转账或电汇(wire transfer)
0 d, \4 D G0 i4 W8 `0 ]
" m, a2 Q' V# p+ j& T) C通过信用卡、借记卡完成的跨境支付5 U/ i' z0 |% E
, J0 O* t% n& h. F( U& s合规的电子金融渠道(如银行 APP、在线国际支付平台)% q' U2 }* ~) u9 m; x$ z |3 e: l ?
这类电子传输方式目前不属于征税范围。, [" C, H* Z, r% a, Z8 N1 L) p
* Y0 p; n6 B; d! O2 V+ Y这项税收的一个明显特点是,它不是针对总体汇款金额设立比例税(例如所有方式都征税),而是主要针对传统的线下、以现金或票据为载体的跨境汇款。
% V5 {' I% @; t! r6 _ P) B
+ _6 b' ?! J1 M7 q# ]3 C另外一个关键点是:税收规则并没有为任何身份设立豁免条款。$ y! D! l5 P8 p8 U/ g
0 z, I L1 r/ ?' m) S无论是美国公民、绿卡持有者、持工卡或留学生签证的移民,还是临时访客,只要使用上述线下方式向海外汇款,都被视为“可征税对象”。税款会在汇款办理时由机构直接扣除,并不是通过报税环节再另行申报。) s. }/ |" ^1 i. [" [) E
3 H: P, W$ t+ A3 D# l& P7 {) T与此同时,美国财政部下属金融犯罪执法网络(FinCEN)也宣布,已向全美的金融机构发出正式警告,要求加大力度防范无合法身份的外国人利用美国金融体系进行资金转移。
# y# ?: U a) y/ t, b( S1 G! L4 }4 i# O D9 k
按照新要求,货币服务业者(Money Services Businesses,MSBs)对于金额在2,000美元以上、并且符合“确认、怀疑或有合理理由怀疑”具有非法背景或与非法行为相关的跨国资金转移,都必须上报。
# _9 Y. F6 {- u e$ I9 ~
/ J- N0 g* h8 `7 @. C( P7 X其中包括一些非法劳工在美国打工后,将收入通过汇款公司跨境转回其本国的行为,这类汇款未来都可能被视为重点监控对象。
. n+ d7 e; U3 X3 ^3 J1 [) F7 k. M4 q
' N" F' R2 j9 _1 R; x2 \
中国
$ c2 K# |( c# y0 T* i: c* M9 R; g$ I& }5 ]
8 d6 r M# U# |7 D- k7 U# l与美方政策几乎同时,中国也将从2026年1月1日起,在跨境汇出环节对资金流动加强审查。中国人民银行等部门制定的新规要求:
$ o; c2 S5 I( q' P- i* V7 r6 _* D
当单笔汇出金额达到等值人民币 5,000 元或外币约 1,000 美元及以上时,金融机构必须对汇款人的身份信息进行核实并完整登记。6 n+ F1 F2 c( B1 H1 K) }
' @& C- R( n) _' w' B7 r. s r9 ^4 U
核查内容包括汇款人姓名、账户、住址,以及收款人姓名、账号等。! b2 l2 N% H+ m
% q5 |# a$ J+ q, ?/ M这些资料需在金融机构系统中留存,并在必要情况下提供给对方机构或监管部门进行稽查。
& d( Q/ L% ^# i/ o, }* [- ^, a
K/ g; u4 g) l0 u若资料不完整或异常,金融机构有权要求补充说明甚至暂缓处理。8 V( d8 S5 r: k: p+ Y" Q) `9 r! r
! d! T2 o; x+ I业内分析人士解释,这部分政策的重点是强化资金来源和去向的可追溯性,从中国给在美子女汇学费/生活费、给配偶赡养、支付医疗账单等正当用途,仍可顺畅办理。% K3 B: d* x m' K7 Q m
. n) A1 T8 f5 H: Q# H/ `但相比以往,“人、账、用途”三点一线要更一致:姓名/账号/住所等要素要准确,用途凭证要可追溯(录取通知书、学费单、账单合同等)。信息会随款报文传递到美国收款行,减少“到美后被卡住”的几率。2 \. |" i! G, o
$ R2 S0 _, U |2 }$ e7 K' }9 @3 }* J( {如果汇款用于留学/学费:用学费账单+录取信/在读证明;备注栏写明“tuition payment + 学生姓名/学号”;避免由非直系亲属多点小额“凑”。1 s) e1 Q0 c% l2 P+ l
( e8 Z J9 ~0 B a& D, B) X- o2 ~% W& T
如果汇款用于赡养/生活费:准备亲属关系与用途说明;固定节奏、固定金额、固定来源账户,少变更。
6 }9 x9 x6 _1 l/ P! s6 b( x( P! i7 m( v3 \1 L5 s
如果汇款用于医疗/房租:合同+账单扫描件,必要时加医生/房东信息;一次性付清优于频繁小额。
/ @! l/ \, V1 M, J2 N3 w6 c/ J! v6 f2 `0 z- u" w' W. |
如果汇款用于投资/资产配置:合规渠道(如 QDII/沪深港通、QDLP/QDIE 等)优先,远离地下钱庄/虚拟币OTC跨境换汇。
$ ~/ p8 [, E3 ^$ H2 d2 Q; _3 q' j; G
需要注意的是,监管系统无论金额多小,只要触发高风险特征(例如多人向同一境外账户密集小额入金、用途与身份不匹配、典型“拆分”轨迹),系统就会预警,金融机构可暂停/拒绝并进行可疑报告。
9 `+ v' i2 n4 r- f& d5 ]$ U p. J5 Z* ~6 _3 T1 x( C, W$ O$ e
值得注意的是,目前中国个人每年5万美元等值的便利购汇额度并未被官方文件取消;政策调整主要发生在对单笔交易信息的审核上。
: Q# {& x& _2 A, q/ I
# \# _ D% k& Q7 K! e# T* [对很多在海外生活、却经常需要往国内寄钱的华人来说,日常操作可能会出现几项明显变化:" \- r/ C _" I& t/ p2 y* _% k
, \' E7 d' {$ h5 I. \1. 以前随手去店里汇钱,以后要更谨慎了( J' Q. D- O9 g1 Y: X/ F
4 R3 `( p- {, a4 _在美国,如果你习惯走进便利店、超市柜台或汇款门店,用现金把钱汇回国内,那以后成本会更高:一笔 1,000 美元,要多付 1% 的税,也就是额外多花 10 美元。换句话说,线下现金汇款不再是便宜的选择。很多华人其实图的就是方便,现在就意味着:“能用网银解决,就不要用现金。”
1 u7 L5 z( U4 K6 ~( A- f: ?/ H0 |5 g4 K' [6 _: v, R
2. 国内那边对“钱从哪来、往哪去”会问得更细
0 h) g& \9 o: b1 s# {' J) `2 E' u: d$ `0 x4 f$ |0 v+ r
中国的银行未来要做的,就是让每笔跨境汇款都“看得清楚、留得下痕迹”,只要金额稍微大一点,比如超过人民币5,000元,银行就会确认:你是谁?为什么汇?汇给谁?这笔钱的用途是什么?以前随便写个“生活费”就能过的情况,未来可能会更严格。
- X" Y! D9 s: w V1 l% E/ q/ r5 S* H
. n8 W6 B' F( z1 Q9 f3. 监管越严,越多人转向“私下换汇”;但骗子更多,风险比想象的高
; E7 C% \3 [; }+ s' O& n1 c5 g8 _3 \) o
在跨境汇款变得更严格之后,许多人会自然产生一个想法:“既然银行问太多,那我干脆找人私下换汇,省事还不留痕迹。”这种做法确实在华人圈子里非常普遍。常规做法就是境内收人民币,境外给你美元,双方互不经过跨境系统,看起来既快、又隐蔽,还不用解释用途。- k4 R- J* a/ w
0 l0 A2 m' r7 J+ w ^! L1 C, T但随着监管升级,“私下换汇”其实已经成了诈骗最密集的领域之一,常见问题包括:9 z& O, b& S" ^2 d9 V2 K: c
) {/ q5 d' H' c/ y对方收了人民币后人间蒸发,不给美元
% f: k7 `3 s1 V# `
' j# f1 h, h6 E& K4 P2 A4 S谎称系统延迟,拖到你无法追回钱
8 ^' N6 f9 }2 U" G# D& }' e
4 X8 u2 D. v( s" U+ E! v提供虚假汇款截图,等你发现根本没到账已经太晚( I; G* l7 Z. J8 c6 S
: p+ w/ c6 N* s" e# `
用你账户作为“资金转手点”,你本人反而被银行调查
8 |+ ~$ Y# K) m5 M9 H# j! v0 K9 p. t: ]# B: b# v
境外给你的钱来源不明,被银行锁住账户,你既不能用,也无法证明清白% s! ]7 F: E3 f* ]* x
% G1 S" Y8 V$ a( h8 c4 k( R3 w而这些骗局之所以成功,是因为:受害者本来就想“避开审查、不留痕迹”,这恰好成为骗子最佳切入口。很多人最后不仅“没有避开监管”,连钱也没了,还可能把自己卷进高风险交易链。
& o' O" | @ H8 z! L. Y6 s- G8 k3 m* D
小编提醒大家:无论是美国的汇款税,还是中国对资金流向更严格的核查,背后反映的都是同一个方向:跨境汇款会越来越透明,越来越需要说得清、留得住痕迹。这不是针对某个群体,也不是突然“收紧”,而是全球监管的共同趋势。- [- N: O \2 s6 }/ |
" D3 H3 l6 p5 h0 `0 g( Z; ^对于在海外生活、却仍需要向国内/国外寄钱的华人来说,最重要的并不是恐慌,而是:选择正规渠道,提前准备资料,不走极端或冒险路径,避免掉入以“私下换汇”为名的陷阱。 |
|




 狗仔卡

 发表于 2025-12-12 16:16

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡