 鲜花( 70)  鸡蛋( 0)
|
作者:吴楚河" K/ e. n8 X% K c7 r
s% C P. I# y8 P" ~. U据加拿大《环球邮报》(Global and Mail)最新报道,最近关于加拿大家庭债务问题的两份报告令人不安:一是加拿大人债务拖欠率上升,再是加拿大家庭的破产率也在升高。( g* \9 f# r8 r, e
& j2 I3 ^% t: v7 i0 f/ J
% H4 t0 f) q% G3 M, f
. s8 o A% D# b7 d4 @其中一份是信用评估机构Equifax的最新报告。这份报告称,在去年最后一个季度,加拿大人债务违约率开始上升。就按揭贷款而言,加拿大人90天的拖欠率上升1.5%,不过整体水平仍然不高,只有0.18%左右。而对于非按揭贷款而言,则上涨0.4%至1.07%。) e8 K) {- H3 T A
6 g$ S* `, y! {$ h) p
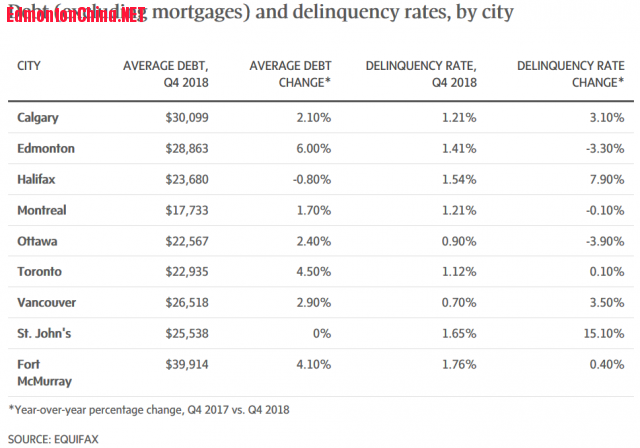
无论是按揭贷款的拖欠率,还是非按揭贷款的拖欠率,都存在明显的地区差异。下表是2018年第4季度各大城市非按揭贷款的数额,债务拖欠率以及年际变化的情况:
3 o: _! }$ M" _
' Y5 m4 e* ^+ L- T* @ H. g7 i" j! ^: @* A8 c) E S
' ^4 c) u2 w% s6 a( MEquifax警告说,除了地区和城市之间的差异外,加拿大的老年人债务拖欠率的升高令人担忧,这个年龄组拖欠率在过去3个月内上涨了7.2%,并且有继续增长的趋势。
8 ~ d1 p. X- J1 u6 Z0 c
! u. @3 D# Z$ `7 X O《环球邮报》报道称,第二份报告更有理由让人担心。据加拿大破产监管办公室OSBC(Office of Superintendent of Bankruptcy Canada)提供的资料,今年1月,加拿大的消费者破产个案比去年同期上升7.2%。1 V1 L: R1 g! t0 z- M: v
& _8 u; `; m! u- ^9 [8 d" JOSBC最新的破产数据还显示,如果分开来看,实际上直接破产类别仅增长了1.3%;而申请“消费者保护计划”(consumer proposal)的个案则比去年同期增长了11.5%。
/ b* s3 d7 H! l" ]
6 ]; r0 ]. h+ T后一种类型之所以越来越受欢迎,主要原因在于它是无力还债者避免破产的最后途径之一。该计划允许负债$7.5万元(不包括房贷)以下者在破产管理人的帮助下,先支付债权人部分债务,然后分期偿还剩余的部分。- y+ @8 g' O( O, I; k
, f7 x) p6 P3 I; D/ M U
而对有房的业主而言,若申请到“消费者保护计划”,那就可以在保住物业的前提下还债。若属于直接破产,那么消费者就别无选择,只有卖房来抵债。% d/ ~, D. ]% \! ]3 f$ {
' S2 l* L1 {. J, B$ r( b5 m
加拿大破产与重组专业人士协会(CAIRP)主席Chantal Gingras指出,加拿大家庭债务与可支配收入的比率(debt-to-disposable income ratio)一再破纪录,目前已经达到170%,意味着加拿大家庭每1元可支配收入中就有约1.7元的欠债。因此那些靠薪水支付开销的人正面临巨大债务压力,他们在支付日常消费之后,基本上再无力履行偿还债务的义务。: Z4 R! B: d6 ]1 V, Z
4 |$ `9 t0 O" p* z+ T% K' i
Gingras还说,很多加拿大人为了买房或是保持自己的生活方式,找银行借了太多钱。更糟糕的是,他们在借钱消费的同时,并没有按时还债。因此一旦利率提高,他们就会陷入困境,有人可能难以维持基本生活甚至破产。
: e( O5 [5 Q: `/ |
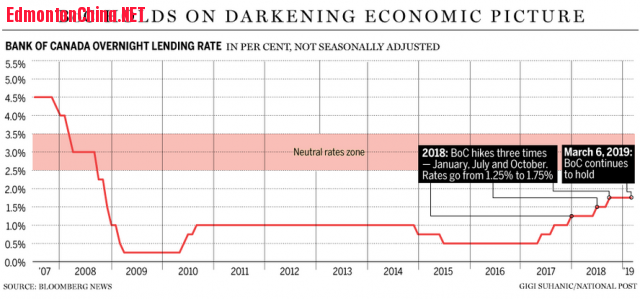
$ x1 K4 i% V/ P' v! I/ J多少让加拿大人尤其工薪族可以松一口气的是,加拿大央行今天已经宣布不加息,而是维持维1.75%的主利率不变。* @7 L' C; ~: A" d
5 g* U" n! L; H6 ?, \% N# P
- E7 A3 h2 j* f; A& g4 H; i
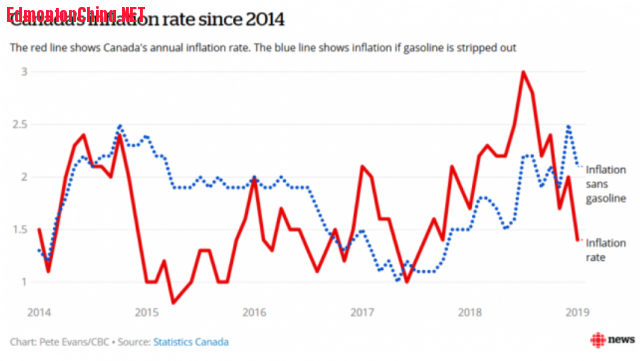
+ k+ x. S" I% I l0 w$ N# j- @! h" q7 h& p央行的决定完全符合业内的广泛预期,因为加拿大的经济已经放缓,去年第4季度GDP增长率只有0.4%,全年也只有1.8%。何况,统计局上周公布的数据显示,得益于汽油零售价大幅下跌,今年1月份加拿大年通胀率降至1.4%。; z; `8 T# o: d% L& O8 @1 R5 r
; N3 B# G3 I9 O5 F0 J7 t4 K
|
|




 狗仔卡

 发表于 2019-3-7 12:00

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡