 鲜花( 61)  鸡蛋( 0)
|
同样生活在安省,同样的家庭年收入,同样都是夫妻加孩子,但仅仅因为收入来源不同,两户家庭一年缴纳的税款可能相差超过1万加元。( ^4 b. _' u, c: G* _% O0 ?
$ r0 l* J2 m& p. j+ {# ~' Q" C
一项最新研究指出,加拿大现行税制正在对部分年轻家庭形成明显的不公平待遇。8 P0 Z: u2 _% v
* S& q& W/ h" Y, j( |6 p9 @9 |专家认为,渥太华一方面不断强调“世代公平”,另一方面却允许退休家庭通过收入分拆降低税负,而对依靠单一收入抚养孩子的年轻家庭实施更高的税率。这种制度设计,正在让加拿大的税收体系进一步向老年群体倾斜。9 q1 _3 o1 O4 j5 V2 r9 m7 W
& z4 X2 {/ @* x5 B* z2 `! W
同样收入12万,一年税款竟相差1.02万" E3 Y O% ^% V7 e
* Q4 O" t `% c. H+ \8 U2 M: f0 m' E
研究以安大略省两个家庭为例进行了比较。
6 `$ C7 X5 |. @+ P- }0 C B: g: t: M) ]6 ~6 l+ C" u4 W# O
两个家庭的年收入均为12万加元。
' D* a/ x8 G; i
; K. t& g5 p" D其中一个家庭采用双职工模式,夫妻双方平均分配收入;另一个家庭则只有一人工作,由单一收入承担全部家庭开支。) i" s" ?+ V0 K4 q% l. @/ n
2 m. z7 r" w5 z5 n4 s结果显示,2026年,依靠单一收入维持生活的家庭,需要缴纳约27,850加元的综合税款。
) Y" n: C0 M. u6 @3 [* `. s/ q( D7 Z* O( a' D# {9 T
相比之下,双职工家庭的税负要低得多。1 E0 ^2 a, s0 Z9 v: G0 p
* ~& r1 S w/ G, P6 m
两者之间的税额差距高达约10,200加元。
" Y( i2 z& x/ X; h
, @" U4 \3 v1 r6 @也就是说,在家庭总收入完全相同的情况下,仅仅因为收入由一个人获得还是两个人获得,最终需要承担的税款就可能出现巨大差异。
( ?% c! D' G z- u5 g V2 \: w0 C6 j9 ^- } p( T
问题出在哪儿?
' v4 O( J4 f, y) x- B2 ]4 X- M* r5 Z- c, H8 |
答案在于加拿大现行的个人所得税制度。
8 T. P3 m$ e, j6 a! y# r$ T% P" a$ c! r7 m0 c" w* W
加拿大采用累进税制,收入越高,适用的税率也越高。
- r% f' K t4 ]5 V2 e2 p; ?! g, k, T' u/ J8 F# G f
对于在职家庭而言,税收是以个人而非家庭为单位进行计算的。9 Z% [2 @$ ]0 j2 p: D1 ?
, E' j0 \9 v" T, {: R# p# y
这意味着,如果家庭收入全部集中在一名配偶身上,这部分收入更容易进入更高的税率区间,从而缴纳更多税款。
* S. a- A" M' x, E* D
7 K' `5 Z' E } V而同样的12万加元,如果由夫妻两人共同获得,那么双方可能都不会进入最高税率区间,最终缴纳的税款自然更低。
- |; c; A3 z1 X7 Q5 ^- G
5 w) o* o' @ T Q现有制度虽然设有配偶税收抵免(Spousal Credits),但能够弥补的税负差距十分有限。' H) k1 W1 y) Q( G8 }* D
; X7 \# ~4 @! J. @4 M4 O& S
与此同时,托儿费用扣除反而可能进一步扩大这种差距。
0 x7 `# C! w5 e" U% d
# s/ G' O3 ^: X1 q* n8 k& j' E; ~; B$ l原因很简单:如果一名家长选择留在家中照顾孩子,通常就无法申报这项扣除。* } K8 N m. B9 G' g) v2 z
! P! s- n4 G4 G( [9 t) I: W
换句话说,一些选择由一方全职工作、另一方负责照顾孩子的家庭,反而可能承担更高的税负。4 H8 J9 ~) I0 H
7 x# L( C* O. l* f- |
年轻家庭不行,但退休家庭却可以6 A9 G7 j& r. u8 u+ D% m4 k5 d
9 w/ M# Q3 f% V% }1 ?, ]
更具争议的是,退休家庭实际上早已享受到了“家庭收入共享”的税收优惠。2 m7 ` t, j# L+ h: v# P) D& C+ U. \
+ f' M& P' p& z. O: ^5 f, H4 k
自2007年以来,加拿大允许退休夫妇将最多50%的合资格养老金收入转移给收入较低的一方。
8 t0 s) c0 E) X! C
5 |) ^2 ] A- C+ c$ \通过这种收入分拆机制,退休家庭能够有效降低整体税负。
% H' g/ w( [1 F, Y8 a, K( ^! E D+ b: ~
也就是说:退休家庭可以按照家庭整体收入进行税务规划,但年轻家庭却不能。' g; n3 ]) G4 D- Q5 c
8 Y% n: M3 z& M' L0 u' L批评人士认为,这本身就是一种明显的制度矛盾。
8 g3 @: o! G7 {. t0 z& ~
% D; o" C' R. i: X因为这意味着,联邦政府实际上已经承认,以家庭作为税收计算单位是合理的。
+ j# p. M# i1 @; N" b& }! S, b
0 O9 A* \& A5 V, T5 q- |4 i) ]但前提条件却是你必须年满65岁。
* a2 L% W( F1 a5 O/ ]. d- C2 V, _7 |8 [. ~* J; u, n% ^
 3 O* Q7 m- P* L+ u
4 t& W% U5 A G0 `7 }) d; @; w0 N
“世代公平”不能只谈房价7 d" _/ u& x1 [/ |0 E5 b# @
3 ^1 O* z' L4 C- a近年来,“世代公平”已经成为加拿大公共政策讨论中的热门议题。
8 t# N$ l9 x8 \5 j# k# N. U) I6 L$ x; L# b) N* @' {
住房负担能力、养老金制度以及年轻人财富积累困难等问题,频繁成为舆论焦点。6 P8 H* e" q6 r8 z
! W1 b8 Q( f, c
包括“Generation Squeeze”等倡导组织以及菲沙研究所(Fraser Institute)在内的多个机构,都曾呼吁政府重新审视现行政策。. r' u$ O0 a5 z5 x2 _" `; V* u
, H& q$ A( T6 N+ L' p4 @, @但研究认为,税收制度中的代际差异同样不容忽视。
- [- g. D, C5 u# `; S4 k& }4 x4 ^
8 b* `8 G# f7 {+ M# p因为税法正在悄悄形成一种新的财富转移机制:已经完成财富积累的人享受税收优惠,而仍在努力建立家庭、抚养子女、积累财富的年轻人,却承担着更重的税负。
* S9 z8 i; _2 d( k
7 i% D$ Y* l, Z5 _: ^9 x9 g/ d; r而承担这种额外税负的群体,本身已经是加拿大税收体系的重要贡献者。
* W# H! O+ ? v4 {) l8 `$ k
/ E4 Y( X' p* S9 U3 g数据显示:$ w# T, O/ ^/ L' p$ ^0 v7 ^
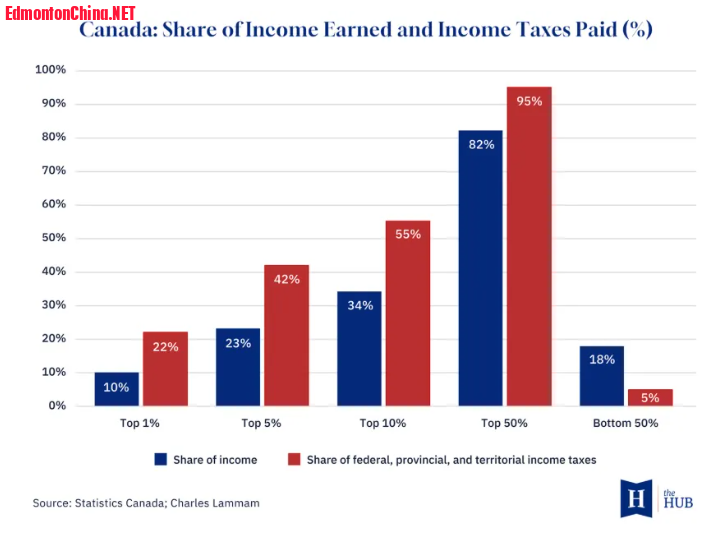
) Q8 Y/ k# K- g8 V _; [3 G0 Y. m* 加拿大收入最高的20%家庭,占全国总收入的49.5%;) T( h! C; b1 ^2 {; L: x
2 Z6 J i9 v3 u9 d& v+ v
* 但他们承担了65.3%的个人所得税。
7 W4 m D- |% t! I
. b+ _& C5 x: N. f: m与此同时,加拿大的个人所得税水平在国际范围内也处于较高位置。( ?/ U9 C. e" b' l$ j3 D4 ?
0 _/ Y3 T: j6 C% d( k3 r2 m2 J
根据相关统计,加拿大最高综合个人所得税税率在经合组织(OECD)成员国中排名第五。, Q; {3 \1 W. \, \/ d: |
0 N8 m' D% b+ O% g$ s在北美61个税收管辖区中,加拿大各省占据了税率最高的前10名中的9个席位。
2 S. {! [# ^* f9 T4 B
) ?2 b$ [9 Y) d加拿大正在失去年轻人才?
2 Y) z* e5 n) p3 o6 l' O- b% F8 q8 z
研究认为,这种税收压力已经不仅仅是一个理论问题。
8 ^4 ~4 _& Z; i. c/ {2 k0 f2 k9 b" o2 V; M% z
加拿大统计局数据显示,在过去5个季度中,超过15万名加拿大公民和永久居民离开加拿大,创下1952年有记录以来的新高。
7 f( L4 v2 D) S+ j2 d! @1 b8 G2 j1 a) l3 }1 {9 T* N$ E0 U
与此同时,加拿大央行的一项研究发现,原本有望跻身加拿大收入前1%的人群中,大约40%最终选择移居美国。
" E5 t" V0 C" E6 V0 w# f- q, I# J/ ^
% T3 O O7 t) f9 h研究指出,如果一个国家的税收制度仅仅因为家庭收入分配方式不同,就让一些年轻家庭每年额外承担数千甚至上万加元的税负,那么这无疑会进一步削弱加拿大对高收入人才的吸引力。
* v* U5 M* x. ]! |' o
% T9 V" j# s. F+ G; D专家建议:允许所有家庭实行收入分拆: I+ [ d% ?7 y) _* {9 t
0 g9 k& ], v+ ~" n( ?' F$ l那么,应该如何解决这一问题?
) `. Z, V o$ p9 r& O3 N2 U
4 S: L2 b* t- o5 }! m研究认为,答案并不复杂。
. {' U) l7 E4 \! {" K# K% P% _
2 C" m! q% D; F8 t/ o! X+ U渥太华完全可以将目前退休家庭享有的税收政策扩大至所有家庭。
) ^, Q/ S" T" Q5 O; V" t1 ^' S( Y5 m8 ^+ c* m8 D5 r5 @6 e1 B
具体方式包括:
7 v% H8 x. l; V2 B3 u! J& ^9 e0 V. Q- z. V
* 收入分拆(Income Splitting);/ Q9 B2 h, B; E0 E" |6 j, G: z
) O7 G: }% W7 @5 K* Q! W, ]
* 联合报税(Joint Filing);
4 s" C+ q: Q& {0 y6 ]* M$ A. |2 @7 ?8 c# e; t @4 q
* 建立以家庭为单位的税收计算机制。) O" y6 M& ~! t0 b
8 B# z* ~0 s/ I* Y/ l核心原则其实非常简单:两个家庭,只要总收入相同,无论夫妻双方如何分配收入,也无论年龄大小,都应该承担相同的税负。& q4 h1 ?( c/ P: F
' S8 B/ B/ x" F文章最后指出,一个不断强调“帮助年轻加拿大人减轻生活压力”的政府,却允许部分年轻家庭因为家庭分工方式不同,每年额外承担10,200加元的税收负担,而退休家庭却完全不受这一限制。" i% b* D6 y7 G( f, ~
9 u6 P7 ]/ x/ P在这种情况下,任何关于“世代公平”的讨论,都难免遭到质疑。
8 o" f+ I& K2 L" z- c/ O/ ^% |0 a% R! r
1 o* f* ]1 [& b u毕竟,对于许多正在抚养孩子、偿还房贷的年轻家庭来说,“公平”不应该只停留在政治口号里,而应该直接体现在每年收到的那张税单上。 |
|




 狗仔卡

 发表于 2026-8-13 18:29

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡