 鲜花( 17)  鸡蛋( 0)
|
3 h w) L, j9 ~; A, V
历史上从未出现过的负油价,令一些买了银行纸原油理财产品的投资者,一夜间背上了巨额亏损。5 g8 S! q ?+ o( F+ ?7 x% e
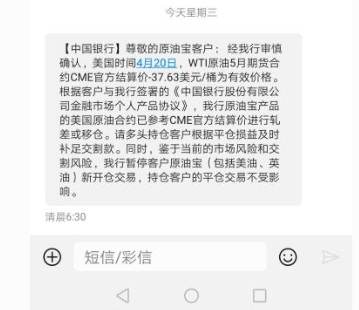
3 Z- }2 W; a$ r# P& n4月22日,中国银行公告称,“鉴于当前的市场风险和交割风险,我行自4月22日起暂停客户原油宝(包括美油、英油)新开仓交易,持仓客户的平仓交易不受影响。”
7 z& B+ E/ A5 K7 Y1 `, D
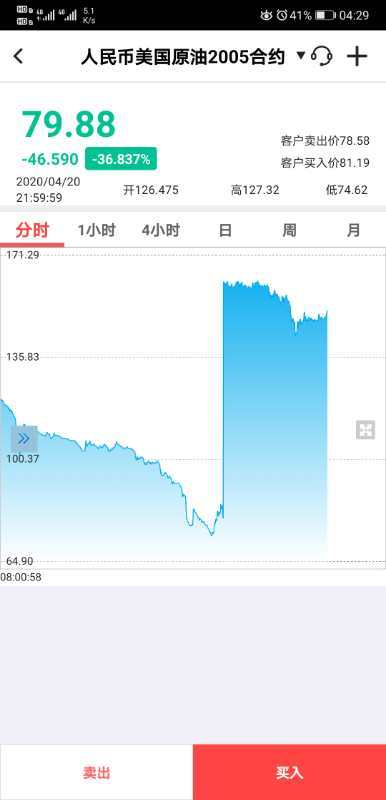
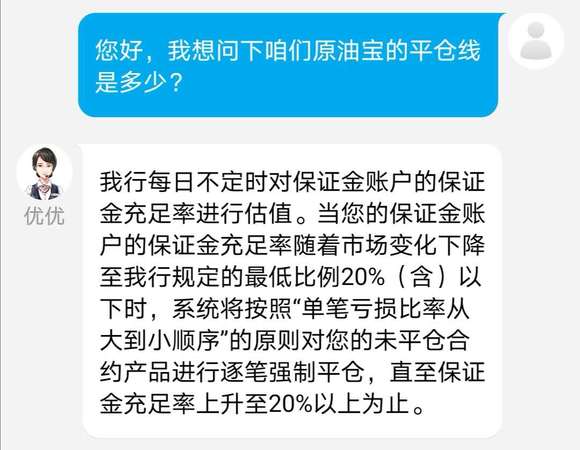
+ a. o9 s( k: s" x$ I3 u不少原油宝投资人当日表示,自己购买的原油宝产品4月21日到期,选择了到期移仓,20日22:00被禁止交易,22日保证金分文不剩,还倒欠银行保证金,而根据规则,银行应该在亏损80%本金的时候强制平仓。
- R. y0 D- c3 G# [4 i/ e$ h0 w% B/ M8 N8 i. k
截至记者发稿,中国银行方面尚未就停止交易时间和移仓时间等问题做出回应。
4 F5 N9 @: I O: {* ~7 B
3 A, F ~ |" d8 {4 K" E: K3 v“投资者在银行做多账户原油后,银行需要到国际市场平盘,所以,被动持仓风险是很大的。”某国有大行理财经理提醒。4 W/ h3 \! I3 E7 z* z7 f& K
. v" F- l% k. u S: s# X5 A
移仓交割有“时差”?/ E9 {1 k6 b, O" g
) t, ?* e0 \* l" l7 J4 F根据中行对纸原油投资者的提示:美油2005期合约将于4月21日到期,4月20日22:00停止交易并启动移仓。受现货供应过剩等因素影响,近期国际市场新旧期货合约升水超6美元(40元人民币)/桶,请您及时关注移仓影响,并做好交易安排。
7 F0 \* E$ F- g1 J) U5 f0 q9 d7 x" Z; Q
实际上,中行原油宝4月20日22:00移仓启动之前的报价是11.7美元/桶,客户在停止交易之前是没有出现负值的。/ z8 F j5 Z; o! s4 j
1 P R8 ?* w/ H% Z0 [
北京时间4月21日凌晨2:30,美国WTI5月原油期货结算价报收-37.63美元/桶,下跌55.90美元,跌幅305.97%,首次收于负值。4 x5 w0 {1 X( ]% W ~; J5 P, ~
% D- T$ j. M6 g3 v e5 g
4月22日早间,中行公告称,原油宝产品跟随WTI原油5月期货合约CME官方结算价-37.63美元/桶进行结算或移仓,并于4月22日起暂停客户原油宝(包括美油、英油)新开仓交易,持仓客户的平仓交易不受影响。
z% n9 ^6 P0 P5 X6 q
- i4 M+ u9 J. M5 K也就是说,如果按照4月20日22: 00的结算价格为客户移仓、轧差平仓,客户的损失会少一些。
0 L/ E. A3 D5 H, q3 G) W0 |3 v1 q: r% S& p+ Z1 n: \+ @
“中行的原油宝21日必须交割,还暂停了一天的交易。按照4月20日22: 00之后的任一价格结算,投资者的损失都会增大。”上述理财经理分析。
: C4 [& O0 t; p8 X- ^6 \, `) T- R, u# C
财经博主吴旺鑫对第一财经记者称,正常情况下,保证金低于20%时,银行会对投资者强制平仓。4月20日22:00之后,美原油05合约价格一路走低,成交量很小很清淡,没有流动性,4月21日0点之后就开始蹦极式下跌,此时中行的原油宝已经停止交易,银行无法做20%的强制平仓。+ O. ^& n1 V( q; }( D* c$ Y- F7 x3 _
) g8 [. F8 R+ M9 m; n根据中行原油宝的产品介绍,中行作为做市商提供报价并进行风险管理,个人客户在中行开立相应综合保证金账户,签订协议,并存入足额保证金后,实现做多与做空双向选择的原油交易工具,这说明投资者可以像期货市场一样,选择做多和做空进行对冲。
) }# [4 A. b. M) [
, h- }' V0 M7 B2 m/ T9 p/ u吴旺鑫分析,其实银行会欢迎大家对冲,因为对冲之后,客户自己就是自己的对手,银行只收取手续费,没有任何敞口风险。中行作为做市商是将内部多和空撮合成交之后,剩余多出的单子对冲到国际市场。但是当前进场抄底纸原油的投资者,多数是看多的,风险敞口就很大。
q( l; g) o3 Z5 Y/ |+ ?# y/ P/ r9 q
有银行人士对第一财经记者表示,期货制度是一级一级结算,中行是做市商,客户没钱中行也要先垫着,帮客户平仓后再向客户收钱。4 D- ?' \% e" j: C) {
3 t- ]9 m8 Y2 n5 ^+ }9 V
到底谁的锅?0 X. d. T( v u1 Q' ~ a/ z: v
& y0 C3 H9 |8 t9 P! C, t8 _
纸原油与原油期货不同,是以人民币或美元买卖原油份额的投资交易产品,只计份额,不交割实物。) W5 A! r- i1 o! ?7 b
/ O8 ^4 R% Q( }8 c9 H2 e吴旺鑫指出,国内纸原油产品交易的标的是期货合约,设计产品的时候应该考虑流动性风险。做期货投资,如果最后不交割,会找流动性充裕的合约交易,比如做国内的期货,散户基本集中在主力合约或次主力合约,流动性不好的合约坚决不做,除非产业客户才会到期货市场做非主力合约。中行的原油宝针对的是普通投资者,理应提供流动性较好的交易标的,这在产品设计时就应该考虑。
$ F/ Z( y' ^! t; F0 w/ k" }6 C/ O+ ?+ e" @
对此风险,业内认为避免的办法是,当交易的合约标的不再是主力合约之前,提前做展期。此次,工行提前一周移仓,美原油05合约在4月17日不再是主力合约,工行纸原油于4月13日跟随主力合约将5月合约换为6月合约。中行如果提早展期,就不会遇到客户穿仓的问题。
9 j# q1 E* k) j" {$ b5 L
5 a5 I/ o5 M k: Y, y3 a9 `7 S; C/ @/ z吴旺鑫分析,严格来说,银行并非不给客户展期,展期的日期一般在合约变成非主力合约之后才进行展期,结果遇到了流动性危机。这一次,除了中行,工行和建行提前一周左右进行了移仓。由于中行选择在最后时刻进行换月交割,导致市场已经没有对手方,中行平仓不掉自己的头寸。
* d+ A1 _0 Q9 |2 X! X3 {/ Q0 z- E2 t$ r5 }9 w3 |1 v t4 `
对于盲目抄底的投资者,这是一个代价高昂的教训。
" p1 k4 f) W) p3 v+ V r/ X. Y8 d4 K; R- T% a1 j( H
中行披露的交易规则显示,原油合约默认到期移仓,在新旧合约移仓时,投资者根据新旧合约的结算价格进行买卖交易;如果不想移仓,可以在到期日前更改到期方式,选择“到期轧差”,即在合约到期时系统按照结算价进行自动平仓,也可以在到期日前手动平仓。
( I7 K; ~! ^ p- {* I) O1 k- C# C! _; L7 N5 d- z2 ], m1 d
上周,工行纸原油产品跟随主力合约由5月合约换为6月合约,不少投资者因为升水损耗而懊恼。而当时5月合约价格约为20美元/桶,6月合约价格约为27美元/桶,二者价差7美元,因此主力合约换月以后,投资者会有升水损耗。但是现在看来,相较于负油价交割价格近60美元的价差,升水损耗几乎不值一提。0 B- i, G& Y6 Q4 z
7 d0 r, T1 O! d3 |5 T
吴旺鑫称,国内期货有涨跌停板限制,期货杠杆最大10倍,而且会根据品种的波动调整涨跌板幅度,一般不会穿仓,连续跌停或涨停也会发生穿仓,但国内发生的比较少。在流动性充裕的主力合约上,纸原油一般没有穿仓风险,这次是遇到了负油价的“黑天鹅”。
! u. l+ I; S: Y0 K3 I, Y, Y L8 K& f5 O0 [, D R' q
此外,一德期货总经理助理佘建跃对第一财经记者称,纸原油交易成本费用并不低,纸原油的买入价和卖出价价差接近2元人民币/桶,约0.3美元/桶。而外盘原油期货的买入价和卖出价价差是0.01美元/桶,上海原油期货的买入价和卖出价价差是0.1元人民币/桶(约0.014美元/桶)。4 M' p K0 a9 K1 |5 f; ~
( J* a# I" j6 b; v9 [7 Z5 k/ k3 {
|
|
















 狗仔卡

 发表于 2020-4-22 15:43

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 楼主

 3 w& r. ` }- `; D/ B2 [1 t






