 鲜花( 61)  鸡蛋( 0)
|
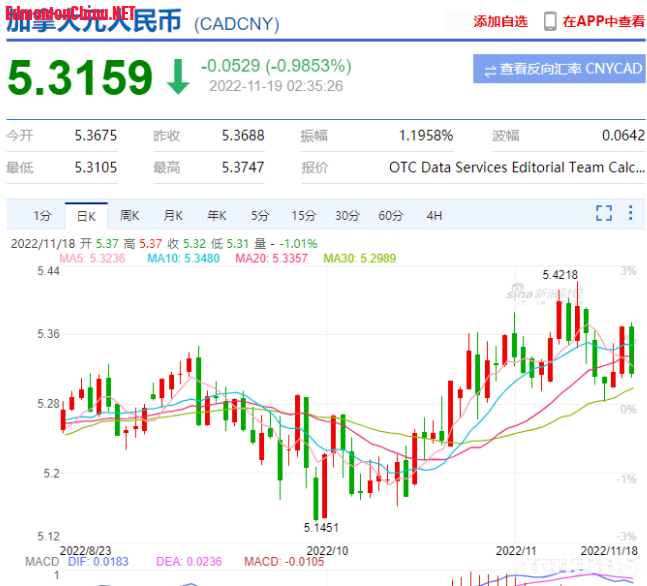
这两天,加币跌的有点猛!
$ W2 N& M% Q( t& S/ \. E1 J$ L5 I( z: }2 V9 @5 e& c+ F4 p
可能与油价下跌,通胀压力缩小有关……
& t/ B3 R' A8 C+ P- l4 q4 B: K6 b) c; p. Y1 v1 [. u% w* c
* i& f/ c; l1 t* { C5 C* X9 e6 H: N, _1 m7 E$ m7 t! s9 W# `
而加拿大楼市也开始持续下行!加拿大皇家银行(RBC)表示,之前已经下调过关于房市的预测,而这次房价回调也是半世纪已来最严重的一次。. h: m. v) }3 {) Q5 l; z: ^
2 A( B$ P, G. G8 x多伦多和温哥华都报告了销量和价格的急剧下降,其中多伦多房子在过去半年跌了超过50万,而加拿大其他大型市场也开始显示出颓势。# [# V/ ^. n1 j2 j E6 a% }
v0 i' E, {" D y( u
不仅如此,加拿大10月份房屋开工速度也开始放缓11%,其中多伦多下降了47%,直接扭转了9月份开工298811套的涨势!( x# {9 D) E+ x4 E \1 ?& s
6 d, _9 Z4 O/ ~. X5 g9 I; ?/ O
据financialpost新闻报道,加拿大抵押贷款和住房公司周三公布的数据显示,按季节性调整后的年率 (SAAR) 计算,城市开工总数从9月份的276,142套下降11%至10月份的245,234,而多单元城市开工放缓13%至188,189套,城市独立屋开工量从9月份的59,593套下降4%至57,045套。
) x! w7 B2 A& A, I7 @- G( O: _- l
- R1 g/ ~, p" }4 u加拿大因为连续加息的原因,抵押贷款的利率也在不断暴涨,一部分房主已经触发了利率,这就意味着房贷月供会不断增加。为此,加拿大5家银行中也至少有2家,允许借款人将利息成本转移到抵押贷款的本金上,这样可以帮他们对应利率飙升的影响。
( y, |* V" ?3 w! S
! \' c3 c4 ?7 O1 t$ r" U# }
 : c7 J$ L" k1 \# k: \4 [
; N* e: Y. x- ?6 O! I
道明银行(Toronto-Dominion Bank,简称:TD)银行和加拿大帝国商业银行(Canadian Imperial Bank of Commerce 简称:CIBC)现在允许浮动利率的借款人保持月供款不变。
9 a, A6 U& Z c! A
7 r3 m. @# o# t, g/ P& A) r目前,加拿大央行的利率已经升至了3.5个百分点,这就意味着很多借款人将面临拖欠利息和增加原始贷款金额的风险。
1 Z& G' _$ i- {1 Y4 m* o" g) o. |$ O
而TD和CIBC银行的浮动利率抵押贷款与大多数主要贷方的抵押贷款类似,这些贷款需要每月支付固定金额,抵押贷款利率与加拿大银行隔夜贷款利率挂钩。但在某些情况下,TD 和 CIBC 允许原始贷款金额(抵押贷款本金)的规模增加。
/ z1 N, N+ w, ?7 l
. Z( ~) w* u2 g% _) ^/ p% Z不过,加拿大皇家银行(Royal Bank of Canada,简称:RBC)和丰业银行(Bank of Nova Scotia)则不允许本金增加。蒙特利尔银行(Bank of Montreal)尚不清楚具体执行策略。) m2 F1 w# \' m1 R$ d3 {
* |3 Q% y, g. [6 @( f$ g$ |. x: g
另外,借款人压力的指标还包括摊还期的长短,或者全额还清贷款所需的时间,而目前摊还期超过30年的比例不断增加。投资银行 KBW 的研究分析师 Mike Rizvanovic 表示:“理论上利率可以无限上升,而 TD 仍将仅显示原始合同摊销,就好像利率没有改变一样。”对此,TD并没有对此询问做出回应。( A- E% N2 Z: ^! w( \0 p3 Q
* e. ] t& I% ?, M而根据加拿大联邦银行业规定,借款人的一部分贷款必须始终摊销。但加拿大银行监管机构金融机构监管办公室 (OSFI) 也表示,它“希望贷方的风险管理能够对不断变化的情况做出反应,并相应调整做法。”' |4 P6 K* ^4 L8 S6 [
8 L) v; L6 a7 `( K7 q那么,大家对目前五大行的态度有什么看法呢?欢迎评论区一起讨论一下! |
|




 狗仔卡

 发表于 2022-11-23 15:39

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡