 鲜花( 61)  鸡蛋( 0)
|
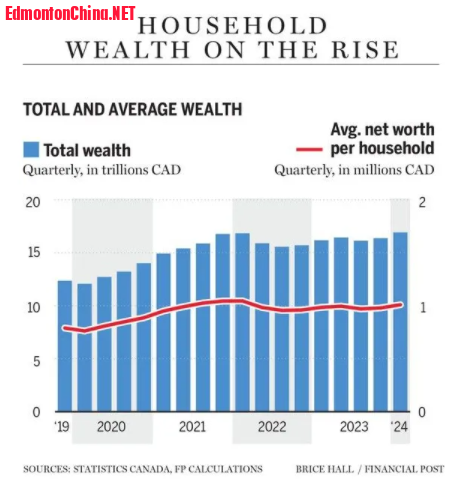
近日,根据资料统计,加拿大家庭的平均财富在2024年第一季度达到了新的高点,达到了16.92万亿加元,超过了之前在2022年创下的16.84万亿加元的记录。: \ D* K8 Q- M" K6 `1 w
, V d+ h8 T q7 a x' J$ q这是一个惊人的上涨,过去四年累积财富增长了超过40%,主要得益于房地产和金融资产的增值,特别是在疫情期间。4 o3 s5 x0 U) o4 O7 ~. O
' Y8 u u5 d0 X& |6 M
然而,这种影响在年龄和收入群体之间并不均匀。举例来说,尽管家庭财富平均超过了100万加元,但至少60%的家庭远未接近这一门槛。《Financial Post》的Joe Hood和Denise Paglinawan详细解析了加拿大家庭财富的当前状况,以及对未来经济的影响。
4 J" ~) _# G* y5 T, R" E4 {2 K# ]
一、加拿大家庭的平均净资产已超过100万加元
3 M9 |/ P0 z, I' U' P4 I3 i. Q5 M' S. n/ h8 b9 w
拥有百万加元曾经是个较高的目标,但对于现在的加拿大家庭来说,已经是平均水平了,尽管情况并非如表面看起来那么简单。加拿大统计局6月发布的数据显示,2024年第一季度,平均家庭净资产达到了1,009,483加元,比一年前增长约2.5%,比疫情爆发前的2019年最后一个季度增长近28%。* b7 D) W, A2 q* x. M7 o6 @
' @3 R9 A/ X- I9 ?
6 p- r: i: O* B/ L7 e
* {& w- ~+ {' e6 h. w( c尽管总体家庭财富可能创下了纪录,但平均财富首次超过百万加元的情况并不是第一次出现。在疫情期间的三个季度内,随着房地产价值飙升和储蓄率飙升,平均家庭财富也曾超过百万加元。股市收益推动了最新一波财富增长,但也加剧了不平等现象。
" L! c. b ^3 I; M3 B6 q- O: ^: e3 \4 I! @* w- A
二、年龄和社会经济群体参与不均
6 o) Y' `, a! p- R3 v% x- l4 k& H# n* x8 r
总体家庭财富可能在增长,但在年龄和社会经济线上仍存在差异。
- S6 w4 w) @. c0 P2 @5 r8 o) n, r
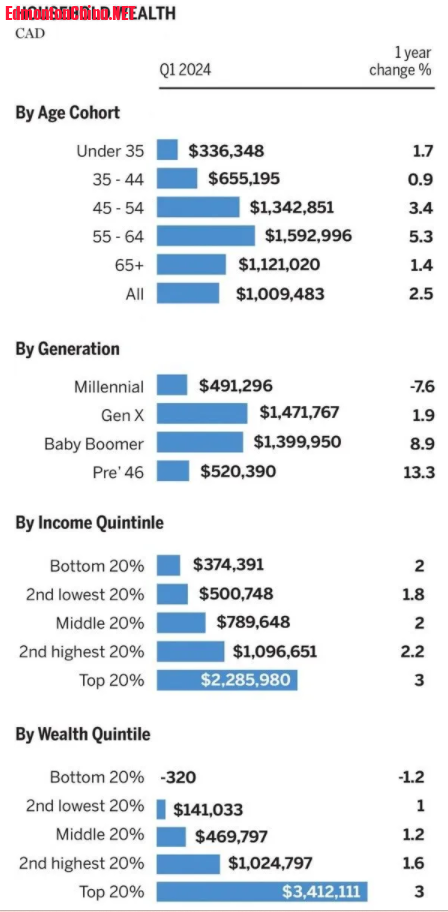
3 `' W, R4 ]$ K" r! Q* y! I2024年第一季度,55-64岁年龄段的加拿大家庭是最富裕的,平均家庭净资产为1,592,996加元。其次是45-54岁群体,1,342,851加元,65岁以上群体为1,121,020加元,35-44岁群体为655,195加元。35岁以下家庭的平均净资产最低,为336,348加元。8 v1 J/ s; N: Y& q
$ h* t6 y2 D! v对年轻加拿大人来说,一个亮点是,他们的财富自疫情前以来增长了最多,增长了42.5%,达到了236,039加元。' S( E) a7 [4 Y: J
% K; z7 p0 h% {
从代际角度来看,婴儿潮一代在缩小与X一代的差距,后者仍然是平均最富裕的一代。1 [8 s7 A2 I6 i, H! E) y
; f- S/ S) ?1 d在过去的一年中,婴儿潮一代的财富激增了近9%,达到了1,399,950加元,而X一代的财富仅增长了2%,达到了1,471,767加元。千禧一代实际上看到了他们的财富下降,受到了房地产市场的打击。9 Q9 J4 w2 |2 ]# N! i, u
8 j! M# v" i( M2 I% q/ o3 M( W9 ~$ |在财富和收入线上也存在显著差异。加拿大最富裕的20%家庭的平均净资产为3,412,111加元,而最贫困的20%家庭的净资产平均略为负值。在收入方面,情况类似,只有收入最高的两个层次的家庭的平均净资产超过了100万加元水平。
% v) E. K' X' H! N% }9 Z/ D3 a, l3 s- e3 ~0 @" {; W
; D( t1 I8 U1 C5 T) ], y+ F Y( T% I
( R. m% |9 b* j7 G, f7 X根据加拿大统计局的数据,处于收入分布的前40%和后40%的家庭之间的可支配收入份额差距也达到了2008年以来的最大值。) j. n2 O* U' L
4 I; D: |9 c+ v, b/ E: L _! G6 r5 `三、金融资产超过了房地产成为主要推动力
, F- d0 S& A" Z& r Y- R
5 U- ?( t- P3 y3 ]- ~8 }( I, g自疫情爆发以来,房地产一直是家庭财富增长的主要驱动因素。从2019年最后一个季度开始,总房地产财富增长了48%,达到了8.92万亿加元。与此同时,同一时期金融资产仅增长了25.7%,达到了10.02万亿加元。但在最近的几个季度,这种关系已经发生了逆转。7 u# W' B+ _( {+ P# Q7 Q8 d$ @
2 {3 k& r; T4 h# z. k7 w" z7 `* q在第一季度,金融资产季度增长了3.6%,首次突破了10万亿加元的大关,这主要是由于股市的强劲表现,加拿大蒙特利尔银行的首席经济学家Sal Guatieri说道。他指出,这对于持有投资的富裕家庭来说是利好消息,但对于没有储蓄进行投资的家庭来说则不是那么理想。+ g( k1 M" j" _% Q
; ^, }% ]5 z9 c% n) \+ G
加拿大统计局指出,由于较高的抵押负债抵消了房地产的增值,最贫困家庭的净资产增长放缓。而最富裕的家庭则通过更大的金融资产持有和债务增长放缓来增加财富。& _2 S# n. C3 u, F7 ~5 z
' ~4 e2 `7 I* N2 j; ATD银行经济学家Maria Solovieva表示,金融资产增值的转变在扩大财富差距方面起了很大作用,因为低收入家庭通过房地产的激增参与了财富的增长。
0 u5 H, s6 Y, M; R
4 e- C8 @- V) U2 I# W& f" @+ p$ ]6 k四、消费者面临的压力正在增加9 X J% R. Q2 y1 r" ?- S
+ D' B) g1 s5 j% T% i众所周知,受到家庭财富总体增长的支持,消费者一直在推动经济增长。但由于通货膨胀和由于利率上升导致的更高债务成本,情况可能会发生变化。
" n( d: u4 l6 m7 d* V5 V0 p$ |1 e# j; y, c( x' I$ L4 v
Solovieva指出,这对依赖储蓄维持生计的低收入和中等收入家庭来说尤为艰难,他们正受到继续上涨的日常必需品的通货膨胀的挤压。她说,这将直接影响未来的消费支出,因为这些家庭将拥有更少的流动资金可供利用。5 C5 r' t( V8 B
7 K3 m% q( k% m) sGuatieri补充道,“在加拿大,人们平均而言不仅在消费性物品上削减支出,甚至在一些必需品上也是如此。”然而,他预见随着加拿大央行的降息,“我们将会看到明年消费支出的增长。” |
|




 狗仔卡

 发表于 2024-8-5 11:45

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡