 鲜花( 61)  鸡蛋( 0)
|
安省一家餐馆老板Qi被联邦税务局认定在三年内隐瞒了50万的收入,涉嫌偷税漏税,要求她补缴税款并接受罚款。Qi对此向法院提起申诉,但税务法庭驳回了她的请求。
. _. s0 T$ i3 p n: E. N& Q$ O) m3 u' h7 b F
法庭文件显示,Qi女士是多伦多Osaka Sushi的老板。税局认定,她在截至2016年4月30日、2017年4月30日和2018年4月30日的纳税年度中,未能报告的收入分别为221,953.40加元、262,200.83加元和22,689.91加元。
: L4 Y W9 E$ A/ x7 T) Z# e/ Y$ Q
9 q8 E) y. u4 G( d4 H% R8 I此外,Qi女士还未报告从Osaka Sushi获得的福利,分别为167,204.90加元、283,387.08加元和116,985.38加元。
; T1 b8 z* Z0 x, ]8 d v( K) y% ^
Osaka Sushi未能收取和汇缴商品及服务税及统一销售税,原因是在截至2016年4月30日、2017年4月30日和2018年4月30日的报告期内,未申报的收入分别为28,853.94加元、35,476.11加元和2,949.69加元。% i' \( e. r5 \
: E- [, z5 |! x
法庭文件表明,Qi女士在2015年5月成立了一家数字公司,并在2015年夏季收购了Osaka Sushi,从而成为老板。3 d$ ^( `6 r: q$ f; T
$ P! `$ |) h- G8 H* j. ~ FOsaka Sushi是一家全方位服务的寿司餐厅和自助餐,提供酒精和非酒精饮料,并通过Uber Eats、Just Eats和Skip the Dishes等第三方应用程序提供外卖和送餐服务。
# `2 v, D$ a" Y, O4 [1 x
6 n7 b- a! M+ i9 Z8 a, s( ]" H% S3 d在接手之前,Qi女士曾在一家餐厅担任服务员和厨房助手,对餐厅的运营有一定了解。
* z" b I' k/ J! E" E+ F9 m2 ]. T+ O0 u! o% S
在2015、2016和2017年,Osaka Sushi推出了多项促销活动,以现金支付的方式吸引新顾客。% {/ T2 `3 D0 i* k6 t( x
3 e: x) j( ?* {9 w
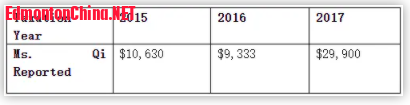
Qi女士在2015、2016和2017纳税年度报告的个人收入如下:
& x# j; f- d# T4 }1 V
0 d# `! L( W2 Y+ N7 A1 R3 R1 H
/ N, v o8 z2 Y% |+ ]; X6 Q5 L# y- d
加拿大税局的两名工作人员调查了Osaka Sushi。6 k0 `2 V) N1 Z, w8 l
$ G( `! e; i: ^5 g% O1 }9 ]: V
税局核查员发现餐厅的收银机(POS)存在异常:控制软件会删除一定比例的现金收入;餐厅实际雇员数量与申报的员工人数存在差异;申报的现金销售比例仅为6%,而税局核查员计算得出该比例应为24%。
7 ^0 Y. K4 N0 `# {4 V# x, d A' h: _$ J1 z& {6 ~+ g0 X1 `+ W
Qi女士还涉嫌使用Osaka Sushi的现金收入直接支付个人开支,且这些收入从未存入公司的银行账户。+ f; p9 B1 _" E2 h. z
2 i+ P ?: m) l# p# ] _) b8 o因此,税局认定Qi女士未申报所有收入,存在偷税行为。
1 U) B7 j6 |$ k) Y+ Z6 \, X
8 f0 ?+ Y& M; X0 Y2 |: M) ~Qi女士对税局的决定提出辩驳,法官认为,Qi女士为逃税,不仅向会计师提供了错误的营业记录,还挪用了餐馆的现金营业款,且从未在报税时申报这些金额,因此对她处以罚款是合适的。 |
|




 狗仔卡

 发表于 2024-10-30 17:55

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡