 鲜花( 61)  鸡蛋( 0)
|
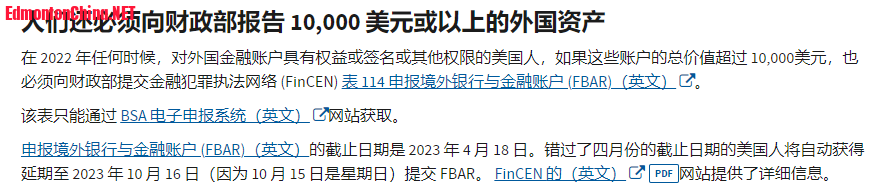
在美国IRS官方网站上有一段很明确的表述,对于美国公民来说,海外收入和资产也要上报国税局。
# ]2 x" M* @9 o
$ q; C5 e+ y& p( s% } T. B7 O
 4 _" @+ `- E- I
& `4 {+ d/ }- Q. `, B2 c" {不过很多华人总是忽略这一点。
; K, d. o5 D5 C0 i9 Y* c* o* I3 i( X: U* M
- s( F0 {: C" m, n2 Q近日,旧金山湾区华人男子黄春生(音译,Chunsheng “Jay” Huang)就因伪造报税表,拒绝申报海外收入被联邦大陪审团起诉。
, E7 \$ p Y0 Q: x
: c( k1 `( D7 p6 ^联邦检察官称,现年67岁的黄春生因涉嫌未披露国外银行帐户而被大陪审团起诉,指控他伪造报税表并未公开他在中国的银行帐户。" N" ?. Y0 j3 c. U0 H
4 `/ A5 K! d0 y- ?2 ^: K2 [) H6 B
据悉,已经加入美国国籍的黄,在美国工作和生活期间也曾为中国的公司工作。
/ c1 W; H7 `- j" k/ g! W' w! l& }! B2 G# n# ` G3 L; V
起诉书于2022年11月1日确定,但直到上周才解封,指控黄为中国公司工作了六年,同时还在加州当地密尔比达的一家公司工作。
9 h" P& i. P- y' D0 |
) Z5 U: P( \3 |起诉书称,为了不让这笔收入曝光,黄使用其弟媳名下的银行(Industrial and Commercial Bank of China)帐户从两家中国公司收受款项。2 _' K. M. o0 Z: g
5 e" `, n2 {* L+ E7 v9 f起诉书还写道,他在2016年至2020年的纳税申报中没有披露这笔收入。在此期间,他也没有向美国财政部和其他必要机构报告这笔收入。
( Q4 ~; [4 n( E( k% C( f0 K; B4 j+ Y; m
黄被正式指控两项罪名,一项是制作和签署虚假报税表,另一项是未提交外国银行和金融帐户报告。如果两项罪名成立,黄将面临最高合13年的监禁和超过75万元的罚款。
$ Z i% ~3 O) n) P/ g6 B" J0 U1 @/ z% a1 [& x0 F1 }) |
1 j+ O [( c' I& E3 Q
* Z6 Z0 \) v- g, [披露海外资产情况、申报国际信息报表,大部分美国华人都知道,但几乎每个人都抱着侥幸心理,瞒报或虚报。这是因为防止逃税的《银行保密法》自实施以来,美国税务局一直是“雷声大,雨点小”,并未对违法者采取实质性行动。2 u1 @" e8 c& @5 U
: a0 t: R* S4 W7 c) z4 w* g; L) F
但是,现在越来越多的案例证明,国税局对隐瞒海外银行和金融资产信息的报税人动真格了!
& i; b, P( F: k( e! J/ {6 E
/ [" ]# Z+ r% F$ j: ~5 j5 X此前也有华人因为不报海外收入被起诉。
d2 q h1 K( \! f% `
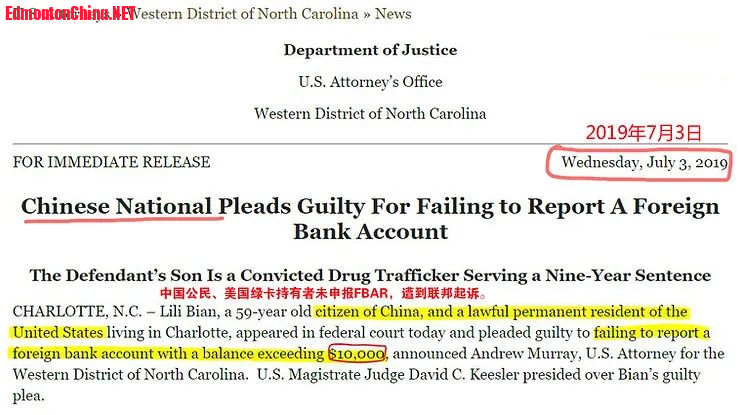
+ \, y* k# j) [. g" x案例一:2019年7月8日,住在北卡夏洛特市的59岁中国公民Lili,出现在联邦法庭并认罪。" O1 \" B8 ^1 [7 r9 v8 K
# m h- F) y3 y) ~2 }+ @她持有美国绿卡,承认在中国境内拥有超过1万美元的金融账户,且故意未申报“海外银行和金融账户申报表” (FBAR, 俗称“肥爸条款”),并因此遭到联邦起诉。
8 I1 J1 s" W1 x* J- M* P, v5 }( z3 S2 s6 z, c7 U& X( W$ T a/ k/ c
2022年11月,一名拥有美国国籍现居上海的华人陈先生,因为隐瞒未报中国境内的金融账户,被美国政府处以1,600万的罚款。
3 N. w8 [( a6 \/ \& `1 J
' G- X1 ^- I. d# Y" F" z9 o陈先生属于故意向财政部隐瞒申报FBAR,并向其2010年的隐瞒行为开出了2,114,505美元的罚单(后面陈一直未缴纳罚款,截至2022年11月9日,罚款、利息和滞纳金总计达2,258,567.86美元)。
r5 B2 r z% {' M1 l5 r! h$ }2 ]+ h( H g
很多人会问美国是怎么发现他们的海外收入和资产的?
( O# k- H) a5 L/ z- f0 l; X
4 N, ?4 x+ I' Z/ n美国是全球征税的国家,特别是2014年7月正式执行“肥咖条款”后,除各国金融机构如实向国税局报告美国人的海外资产外,国税局有特别培训的查税员,加紧从海外资产申报中,运用各种手段分析追踪隐藏的海外收入,以达到执行“肥咖条款”增加税收的要求。
& |' k; [, [, i2 `8 _- q- d- m% C2 s5 p0 f
从2020年1月1日开始,FATCA(“肥咖条款”)3年的宽限期也结束了,如果海外金融机构不主动披露以上信息,美国税务局可能会对其来源于美国的所有收入征收30%的预缴税;而金融机构方面,只要你的账户有以下所列出的“美国身份标识”,则必须提供美国报税人识别号(TIN),否则将被销户。
h+ y, t9 N: }/ l- K: A9 F; j0 M$ }% e4 Z) v0 E9 a7 Z
一旦美国税务局掌握了报税人识别号,那么美国公民和税务居民的海外资产信息便无处可藏!. Y2 V+ u; ] i n5 t5 U7 K0 J3 M
/ M6 c$ k7 O5 i华人不用担心海外收入报税。
9 A- P" p7 d5 R! w+ u7 B% q& v
. u e) N$ w) w5 E虽然一说的报税,大家心里想的都是割肉,但事实上海外收入和资产对于多数人都没有影响,
# o3 r) M* k- c6 Y; M8 w% S6 R$ `) Q9 t
美国人的海外收入包括挣的收入(Earned Income)和非挣的收入(Unearned Income),前者主要是工资奖金小费等,后者主要是利息、股息、资本利得、租金、退休金、特许权使用费(Royalties)等。 ( r7 O1 c( R$ i
. m; t. h' u+ V居住在美国的华人的海外收入主要是非挣的收入,是不用到海外就获得的被动收入,按普通美国人一样,将海外收入与美国收入加在一起报税,并没有专门的海外收入税表,也就是在个人税B表报利息股息,在D表报资本利得,在E表报租金和特许权使用费,在16行报退休金。所有收入加在一起就是总收入,按累进税率纳税。
4 T# M8 J. k) ~+ q; j: l# A" Q* b7 t0 S* ?/ N; {: R8 U2 {* g
如果这些海外收入已在与美国有税务互惠协议的外国纳税,可用外国纳税的外国所得税信用(ForeignTax Credit)扣除美国税,也就是每一元外国纳税可扣除一元美国税,避免双重课税。只在外国免税或低税时补美国税的差额。
6 m! v- n8 \# u1 p. x9 T
& d& R( g) z q8 U: z1 L如果是简单的海外收入信息,您可以自行处理,如果过于复杂,也请联系专业的会计师进行处理。
7 L) |( R6 r5 ^' T, N9 Y+ m7 w3 V/ o- N0 G! G0 @: G4 y' e
总之,除非是超级富豪,大多数华人由于海外资产申报增加的收入纳税并不大,没有必要冒被罚款甚至犯法的风险隐瞒海外收入。 |
|




 狗仔卡

 发表于 2023-11-8 15:38

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡