 鲜花( 61)  鸡蛋( 0)
|
总感觉房价飞涨,到手的工资却原地踏步?你的感觉没错!
$ i% B- G+ B2 e- R9 E
0 A, y5 q6 p* Z2 a9 C ]5 d- j4 f/ z蒙特利尔银行(BMO)最新的可负担性分析显示,自1988年的加拿大房地产泡沫破裂以来,购房从未如此困难。短暂的升息期把利率迅速提升到与2001年持平的程度,但是这除了让房主疲于应付高额贷款利息之外,并没有起到大幅抑制房价的作用。事实上,数据显示自2001年以来,房价增长速度比收入快了3倍。加拿大的房地产自1988年以来变得最不可负担。
1 E% b. q! E. @$ M+ W; _
5 @3 u7 @# A$ ~" V( @大多和大温:要还上房贷,就没钱下馆子! a' W& o' V$ b4 F8 j3 O1 X; r
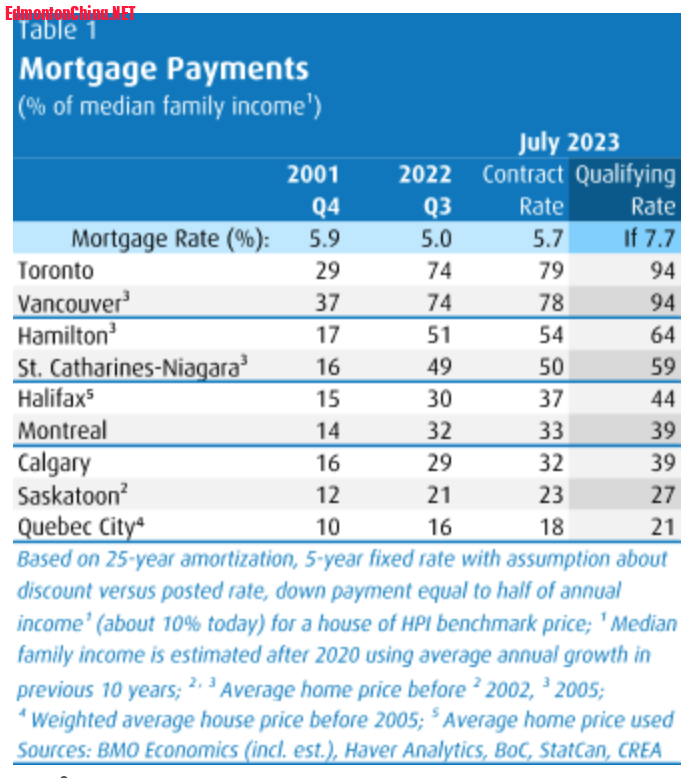
& ], V# V0 v% b1 A/ W, m近两代加拿大人都没有承担过如此高昂的住房成本。在大多伦多地区,房贷占据了一个家庭中位数收入的近八成(79%)。这不是单指高档社区,甚至不是市中心核心地带,而是包括郊区在内的整个大多伦多地区的情况。
- \) T2 Z, c) Y
5 ]$ r9 _) ~# B
 , I$ Z0 d5 p6 b3 o5 D6 T
+ q# {1 B3 P( d% MBMO经济学家Sal Guatieri指出:“这只是(多伦多)房贷的部分成本;您还可以轻松地在物业税、暖气、公寓管理费和其他住房成本上再花费收入的8%。”可以说,平均将近九成的收入要投入在住房当中,养了房子,就别想有闲钱下馆子了。
. r a4 x3 ?+ G: b* x4 S7 h V1 E* K ]; G2 t9 ]
对于加拿大大多数家庭来说,情况也没有好多少。在温哥华,一个中位数家庭的住房成本也需要占据他们收入的78%。
4 m2 m9 X" z. r4 D" f
1 A A b5 y* d2 b) n离开多伦多和温哥华这样的大城市,情况会好一些,但仍然难以承受。全国范围内的房贷平均为收入的39%,这是借款人能够负担的最大比例。# j8 z8 k9 s( o6 y6 C" ] Z* _0 q
' q% \- Q4 C& x5 O$ r
两难:要更多工作机会,还是要可负担的房子?
& E' M' `) ]! e# B9 n' P) P
1 ?; {* O4 q Y, o; x9 X# VGuatieri表示:“下表显示,由于利率上升和部分物价上升,过去一年来,住房可负担性已经恶化。”$ |8 W; V+ K' C$ \6 r5 d
; ^9 V% c- @( ?- n, x* X2 q1 D压力测试使问题变得更加复杂。压力测试以更高的资格利率来审批借款人,以确保他们能够承担还款,减少了过度杠杆化。然而,已经很高的收入要求使得像多伦多这样的城市变得更难负担。
2 n2 _' M; N; J5 p. T% Q' C% q5 x( B+ q) n3 N- e
 ) [+ B- B: l0 ~
, I3 M* E9 |. ]
埃德蒙顿Terwillegar Drive升级改造工程/来源:edmoton.ca* H0 l* U8 I& N$ ~9 S* f
5 V$ G1 d3 F6 n% w9 kGuatieri解释说:“以比您合同利率高两个百分点的资格利率来看,这将意味着抵押贷款的还款成本占年收入的94%。这远远超过了联邦监管的贷款机构设定的39%的标准,这还包括其他住房费用。”
. l: | P/ p! K7 `- d! U6 F
+ V* {# C; A2 [3 `7 b+ [/ F( `$ EBMO表格显示,在温哥华购买房屋,2001年时只需要收入的37%,而现在需要78%,压力测试下则需要收入的94%!
+ Q; h4 e9 q$ y: F
; T4 w6 C# |- C% G& I; ?" X% W7 RGuatieri说:“不同之处在于,自那时以来,房价增长速度几乎是收入增长的三倍,将房价与收入的比率从四倍增加到了十一倍。”()
- \0 Z3 P J. z! _7 s2 U4 }1 i5 R+ b. z# Q I% e! n7 a: f
当然,放眼整个加拿大,尽管各地房价都在上升,但一些市场仍然在可负担范围内。Guatieri补充道:“如果您想要既能负担得起,又能享受大城市生活,那就去蒙特利尔、卡尔加里或渥太华吧,那里的抵押贷款支付仅占收入的三分之一,而且许多买家仍然可以通过负债压力测试。”
! a" S0 H- _# N+ P% Z3 Y) D$ Y/ W5 b; {, ]
该银行还建议考虑萨斯卡通、里贾纳、温尼伯、埃德蒙顿、魁北克市和圣约翰等地。这些地区的住房成本大约占据了中位数收入的20%左右。他们进一步指出,其中一些市场可能会吸引投资者,因为输入成本较低。低输入成本使经营租赁物业更容易盈利。2 e+ h6 u: N& h P
! u7 |4 ^4 h% I; x6 y( ^7 o
然而,加拿大7月份职位减少6400个,失业率升至5.5%,比三个月前上升0.5个百分点,找工作比以往更加困难。更糟糕的是,工作机会集中的大城市,房价也相对高企。对于在工作机会和可负担房屋两者之间做选择的人来说,这是个大难题。( O$ w7 E8 `. _( w6 t Z: L* H- C2 g" g
( n5 C: Z: k7 R- m+ f: Y) ?2 A9 S停止加息有助于提高可负担性吗?
/ G. X, O* x: U
* W( K% X5 h$ n( V+ D据路透社报道,预计加拿大央行(Bank of Canada)本周将暂停加息,将维持基准利率在5%的水平。% U( {- ^, s: N0 h8 s, c
5 t8 i0 B4 S9 E+ j! ]
央行需要在顽固的通胀数据和加拿大经济开始停滞的证据越来越多的之间进行权衡。5 O x% U) j Z F1 Y. S9 t6 A
; h2 d; A+ R) E {/ B
统计局表示,二季度经济按年收缩0.2%,这足以让一些经济学家相信加拿大央行将在周三(9月6日)的下一次决定中维持关键利率不变。
$ _# E0 L9 Q T/ p6 P3 a, t% i" M# R- K! i! W k2 O. U
统计局还将早些时候第一季度GDP增长数据从3.1%下调至2.6%。疲软的GDP数据,加上近期加拿大失业率上升以及核心通胀数据降温的迹象,可能意味着加拿大央行加息周期的结束。
4 C- I6 |; c* J7 K3 p% j! ]+ Y% r( u+ i& u; t+ \
CIBC高级经济学家Katherine Judge在周五早上给客户的一份报告中表示,第二季度经济意外收缩使得加拿大央行“不太可能”在9月6日再次加息。对7月份GDP数据的初步估计也显示了对该月经济增长持平的预期,Judge表示,这进一步证明“加拿大经济不需要更高的利率”。7 r$ j/ L0 Y5 ^. Q& t2 W5 ?7 r
' \% G. ^% G& f+ r, g$ r$ r1 f5 g0 T
加息有相当大的滞后性,加拿大帝国商业银行(CIBC)首席经济师Avery Shenfeld在一份给客户的报告中写道,加拿大央行行长Tiff Macklem"需要看到更多的通胀降低的势头,这可能需要几个月的时间,我们才能看到劳动力市场足够疲软"。1 T. q: D4 s3 \* v5 y, e3 E) e- u
$ B$ U+ H3 a7 b, d( Y( Y, D“如果9月份不加息,预计风险计算的平衡最终将表明,利率实际上已经在本轮周期见顶。”
5 y! l1 f8 ` @* m
# l- c$ d2 ~; g1 X! |8 CBMO认为,尽管停止加息不会马上缓解住房的可负担性,但是在利率大幅下降并且房价在较长时间内滞后于收入时,缓解是可能的。但是这个观点有一个问题——低利率从未提高过可负担性。
* m: O: B3 g. ^1 q a7 \3 e: s7 q0 o+ X9 h! e' [+ F9 `
加拿大银行的研究显示,下降的利率未能改善可负担性。在过去的20年里,它们帮助推高了房价。房价调整以消耗提供的额外杠杆。$ L' [/ ~1 n3 Y0 a0 f
9 D. \5 o" `5 M" C P6 C2 d低利率冲击后,更多的资产集中在富裕家庭中。富裕家庭受益于低利率提供的更多杠杆。当输入成本较低时,投资性质的数学运算也更容易。最终,这刺激了更多的需求。 |
|




 狗仔卡

 发表于 2023-9-6 19:19

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡


