 鲜花( 61)  鸡蛋( 0)
|
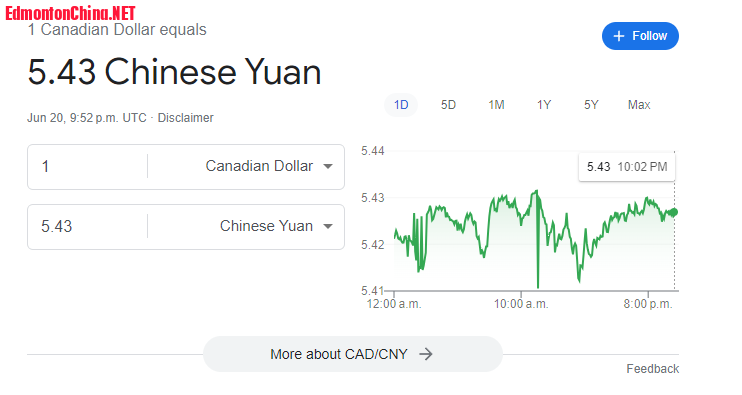
见证历史了!最近加币兑人民币汇率一路狂飙,直到20日早上达到了5.43!
4 J1 Q Q. ~$ d4 O7 [2 w8 n! f. L( ]8 R1 ^7 ~
这是什么概念?上一次加币汇率突破5.43还是2014年,那是2011年一路从6.78跌到5.43的——从此加币一蹶不振,从破6到破5,汇率一度最低达到了4.70。
7 L* ]# B; ^# R" \! q6 F8 M- Z. c5 r
& l; x. ]% k9 y8 @
0 e2 p% {2 L/ [6 h* L) e- x) V9 v" \: F" a
相比之下,加币兑美元汇率并没有明显的动静,始终维持在0.75-0.76左右。此次加币兑人民币汇率单方面的暴涨,受最大影响的便是华人群体。
8 l. [# W2 u/ J
! i; L6 X; E8 Z( m: A2 E几家欢喜几家愁——于每年近10万涌入加拿大留学生市场的中国家庭来说,汇率的增高极大程度削弱了加拿大留学的性价比与吸引力。* A6 H ~$ c& X, K. k* G8 [3 ^
. _# V/ ~/ n$ }4 w( {* n& ^8 i! h0 W
恐怕UBC、多大等名校遍地都是中国留学生的盛况再也不复当年了。
: o* B$ A# e: p$ J( c
3 B0 V2 M4 B" n0 m5 p# r而于华人新移民来说,汇率的走高加剧了换汇买房的困难程度,也阻拦了炒房客投资商业地产的脚步。5 Y$ ?; G, e2 O9 B$ p
- `( A( n0 e( L. E
留学生与新移民的流失,于本地经济而言,毋庸置疑将是一记重创。
0 N$ Q3 G ~ J7 S& N0 \$ s2 d
0 f1 q' o4 U. S! O) k1 b若要说喜,或许在加拿大工作生活的华人居民,平日里通过淘宝、拼多多使用人民币网购商品,还勉强能沾点汇率的便宜。又或者,决定回流的人士,可以趁高汇率将资产迅速抛售,荣归故里。
Y4 }, K. T) o7 I: z- B9 O; P7 Z6 W7 g0 q9 x" }
总体而言,大多数加拿大华人居民的日子并不好过!9 A# N# k5 x% f: h' ?7 O2 O
8 ]' P* G5 n: `6 i+ ]3 J更何况就在刚刚,加拿大联邦金融金融管理局(OSFI,简称银监会)突然大幅上调了各大银行的存款准备金(Domestic Stability Buffer),以应对加息可能导致的高债务、潜在的经济衰退、违约潮等重重危机。: f. i V% G+ G6 I( _/ c0 b k
! {( n) t% Y0 a) E1 s% F
银监会在20日早官宣新政,将各大行的存款准备金提升50个基点,从3.0%上调到3.5%,以弥补经济形势不佳可能带来的损失。这也是存款准备金自 2018年6月以来的最高水平。
6 Y: [$ D1 m- ?! q) O+ {) W7 c2 M/ z T- C i: b' m
据悉,此次变更将于2023年11月1日起生效。, ^3 Z' e+ q7 o( f, Z. n& B
! ^' e- Z- y* ?2 u
银监会明确表示,持续的高通胀和央行继续加息加剧了本国经济的脆弱性,加国居民越来越担心经济衰退。
4 F# w' g* g# F* ^; u" l
; F9 y3 m0 N) _银监会负责人Peter Routledge20日早召开新闻发布会如此说道:“金融系统的脆弱性仍然很高,在某些情况下还在继续增加,而银监会正在为金融稳定购买更多保险。”
, T* O! o. }" f1 r- S3 f' G1 s* I D7 h- x; U/ D# ^" Z! f
故而,上调的银行储备金被银监会称作是“未雨绸缪基金”,适用于加拿大六大银行。根据政策变更,加拿大所有银行手头必须持有的最低金额将上升至其总资产的11.5%。
7 x7 r2 G# j- @0 ?
% H% H0 t. R# o6 A* R0 Z+ `6 |而Peter Routledge也指出了目前加拿大金融体系面临的种种风险,包括:通货膨胀、支出增加、违约潮、贷款拖欠、央行继续加息、全球经济放缓、失业率增加、住房市场问题、流动资金不足等等。# I- }; W# B& ]9 E2 u) Q4 r' r
& i/ @: N( F$ A+ P8 }
他认为,最大的两种风险,是房地产市场明显下滑以及利率上升导致加拿大市场流动性短缺。
: d9 n: }2 @/ H, g/ J5 S4 R) S4 j2 [' l( ^+ r8 _; l' [! j2 R
事实上,银监会并不是第一个拉响警报的机构。早在6月初,国际货币基金组织IMF便在其最新研究报告中警告:加拿大已成为世界上房贷违约风险最高的发达经济体。9 i, R' W2 ]) W# R# `
5 D l' {0 J* b8 j$ @- y根据IMF的五个指标,加拿大的拥有抵押贷款房屋的家庭比例、累计实际房价增长以及累计政策利率变化,这三个指标有最高的风险。
# J& b- J$ N3 p! f
- K9 r& b( M6 T+ M$ t随着加息引发的房贷压力将使过半房奴不堪重负,而房价的下跌甚至是崩盘,则使得这些房奴想卖房回本都很艰难。
, p6 M) V, K6 c/ e5 ]7 f! E, f4 j5 @& ^/ {7 j" a4 [, F
加拿大国民头顶高悬着的房贷危机也将转嫁给负责抵押贷款的银行,而银监会也正是因为担忧拖欠还贷和违约潮才做出如此决策。. t$ F; W& E: B8 H9 Z: R1 }, J" M
* n4 `# v" k2 @尽管目前银监会负责人Peter Routledge对楼市仍持乐观态度,认为“加拿大经济仍然强劲、银行收益稳健,房地产市场存在反弹的迹象”,但牛津经济研究院(Oxford Economics)给出了相反的预测。
4 M$ K* y* w Y' @4 @ Y- X" ^! L4 i O8 a8 g9 r- d0 y9 h
该机构的部分专家认为,现房销售低于10年平均水平,而市场复苏和可能只是一个短暂的趋势。春季房地产的上涨势头会随着利率的进一步上升而在夏季消退,预计明年初时,加拿大房价降跌幅超过10%。
. g1 Y( w3 o- w+ k- \
$ ]" U! ^- ^( H* }# ]& A目前,与2022年2月的最高点相比,加拿大房价整体已经下跌了20%-25%。如果央行7月再次加息,很可能会造成大量抛售。+ q; X5 ^* ]/ D4 n" M
& k6 ?1 X5 s Q7 `+ p
除了房地产市场的难题,加拿大国民面临着的高额债务和赋税也实在令人心酸。
( u* a% ^/ e9 y7 D: X. @( h$ z# Z: y' f' w5 M
你知道吗,19日,加拿大人从某种意义上才真正开始了今年的免税第一天。即你这前半年169个工作日所挣的钱,都被拿去缴税了,到了19日,你才是真正为自己在赚钱。' j1 {% s' ^- f4 f7 C! |& c6 K
d& x% R# l" z0 Z据统计,以一个年收入14万的加拿大家庭为例,每年需要支付约$6.5万的税款,几乎是全家收入的一半。
4 y8 h2 A8 [3 b, h* `- B. x
/ x& ^) ?$ s1 r0 b$ ] u而为加拿大政府白打工169天后,你并没有真正意义上获得自由。2 Q, a8 G4 |" g1 |5 M+ f
" r' ~2 M" h3 g因为挣到手的工资,还要拿去还债!
( P3 @8 ~! E' N, ?. t3 K3 ?; ^ q2 H; M; `4 `
根据加拿大统计局本月中旬发布的数据,加拿大家庭今年第一季度(1-3月)的债务水平持续攀升,可支配收入不断下降。与2022年第四季度(9-12月)相比,债务占家庭可支配收入的比例从181.8%上升至了184.5%。
2 m1 U7 f" l3 t
0 R {- m" r# D( W& I相当于一个家庭每有$1加币的可支配收入,就有$1.85加币的信贷市场债务。" ^" \, Q1 i# q
& E! J! R8 v7 ^4 j4 G
或者换个算法——假设你每个月税后工资$3000加币,那么其中的$1948加币都被拿去还房贷、车贷、信用卡了,只剩下$1052加币能花。' \* ?/ Q( {0 U4 l" H9 @+ y
; [" u, l/ I9 ?/ z j
看完这些报告,你是否会为自己的工作价值感到心酸——这一年到头,你有多少天是为自己而工作,每一分挣到的钱能自己决定消费呢?
" m$ x# O+ S' N5 \1 b7 X, _5 D7 {% l% j1 v! b
想到这里,小编不禁想到了最近一些网友在本地论坛上的吐槽:
. u% N) S( l! M" e7 [
' Y2 P, r, i6 l2 K( x3 _有人为了还房贷,70岁高龄还一天打三份工;有工薪的多娃家庭为了刚需换房,不得不取消了所有的娱乐活动,纵然身边好山好水,早已没有了那好无聊的享受心思,每天除了想心思加币就是找兼职;还有许多家庭,黯然回流,逃离加拿大……
, Y' I7 r& W4 s* m/ g6 y
; _' V6 O+ _# E8 C难,加拿大人难;加拿大华人更是难!% y( ^. m; u' a/ [- e
& D2 R" C# {) C" `6 [0 m/ q |
|




 狗仔卡

 发表于 2023-6-21 13:24

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡